Blog · Mercados de predicción
Gestión de banca y criterio de Kelly para mercados de predicción
En los mercados de predicción se habla muchísimo de aciertos y muy poco de tamaños. Y sin embargo, la pregunta «¿cuánto pongo?» decide tu supervivencia tanto o más que la pregunta «¿qué compro?». Puedes estimar probabilidades mejor que el mercado y aun así arruinarte, simplemente por apostar demasiado en cada operación.
De eso trata la gestión de banca, y la herramienta clásica para responderla con números es el criterio de Kelly. En este artículo lo explicamos en llano, con un ejemplo completo y con la versión que usa la gente sensata: el Kelly fraccional.
Qué es la gestión de banca (y por qué importa más que acertar)
Tu banca es el dinero que dedicas a esto: una cantidad separada, definida de antemano, que podrías perder entera sin que cambie tu vida. Gestión de banca es el conjunto de reglas que deciden qué fracción de esa cantidad arriesgas en cada mercado.
¿Por qué es tan crítica? Por la varianza. Una apuesta con 70 % de probabilidad real de acierto falla tres de cada diez veces, y las rachas malas llegan antes o después. Si arriesgas demasiado por operación, una racha normal te deja fuera de juego aunque tu criterio fuera bueno. La ruina no es un castigo por analizar mal: casi siempre es un castigo por dimensionar mal.
El criterio de Kelly, explicado en llano
El criterio de Kelly es una fórmula publicada en 1956 por John Kelly, un investigador de Bell Labs, que responde a una sola pregunta: ¿qué fracción de mi banca debo arriesgar para maximizar su crecimiento a largo plazo?
En un mercado de predicción binario la fórmula queda especialmente limpia. Si el precio del share es `c` (recuerda: el precio, entre 0 y 1 $, es la probabilidad implícita, y cada share ganador paga exactamente 1 $) y tu probabilidad estimada es `p`:
*f\ = (p − c) / (1 − c)**
Traducción: el numerador es tu ventaja (cuánto crees que el mercado se queda corto) y el denominador es lo que ganas por cada dólar del precio si aciertas. El resultado, f\*, es la fracción de tu banca que Kelly sugiere arriesgar.
Dos propiedades importantes:
- Si tu probabilidad estimada es igual o menor que el precio (p ≤ c), la fórmula da cero o negativo: no apuestes. Este es, de lejos, el consejo más valioso que da Kelly, y el que más gente ignora.
- Cuanto mayor es tu ventaja, más sugiere arriesgar; pero el crecimiento que promete solo se cumple si tu `p` es correcta. Ahí está la trampa, y de ella hablamos enseguida.
Un ejemplo con números
Supón una banca de 1.000 $. Encuentras un mercado donde el SÍ cotiza a 0,60 $ y, tras tu propio análisis, estimas que la probabilidad real es del 70 %.
- Ventaja: 0,70 − 0,60 = 0,10
- Denominador: 1 − 0,60 = 0,40
- Kelly completo: 0,10 / 0,40 = 0,25 → el 25 % de tu banca: 250 $
Con 250 $ a 0,60 $ compras unos 416 shares. Si aciertas, cada share paga 1 $: recibes 416 $, es decir, unos 166 $ de beneficio. Si fallas, pierdes los 250 $.
Y aquí debería sonar una alarma: ¿un cuarto de toda tu banca en una sola apuesta que falla el 30 % de las veces? Eso es exactamente lo que dice el Kelly completo. La fórmula es óptima solo si tu 70 % es exacto, y nunca lo es.
Grabado directamente del mapa, sin sonido.
Kelly fraccional: la versión que usa la gente sensata
El problema del Kelly completo es que castiga de forma asimétrica los errores de estimación. Apostar por debajo del óptimo te cuesta un poco de crecimiento; apostar por encima del óptimo destruye el crecimiento y dispara el riesgo de ruina. Como tu `p` siempre lleva error (y los principiantes casi siempre se sobreestiman), operar a Kelly completo significa, en la práctica, sobreapostar de forma sistemática.
La solución es el Kelly fraccional: calcular f\* y arriesgar solo una fracción.
- Medio Kelly en el ejemplo: 125 $. Conservas la mayor parte del crecimiento teórico con la mitad de las oscilaciones.
- Un cuarto de Kelly: unos 62 $. Crecimiento más lento, pero una curva de banca que se puede vivir sin úlcera.
La regla práctica que más se repite entre quienes sobreviven años en esto: medio Kelly como máximo, un cuarto si estás empezando, y además un tope absoluto por mercado (por ejemplo, nunca más del 5 % de la banca) por si la fórmula y tu optimismo se alían en tu contra.
La parte difícil: estimar la «p»
Kelly no crea ventaja; solo la administra. Si metes una probabilidad inventada, la fórmula te devolverá un tamaño precioso para una apuesta mala. Por eso el trabajo real está en estimar `p` de forma independiente al precio, como explicamos en cómo calcular la probabilidad implícita y en valor esperado aplicado a apuestas.
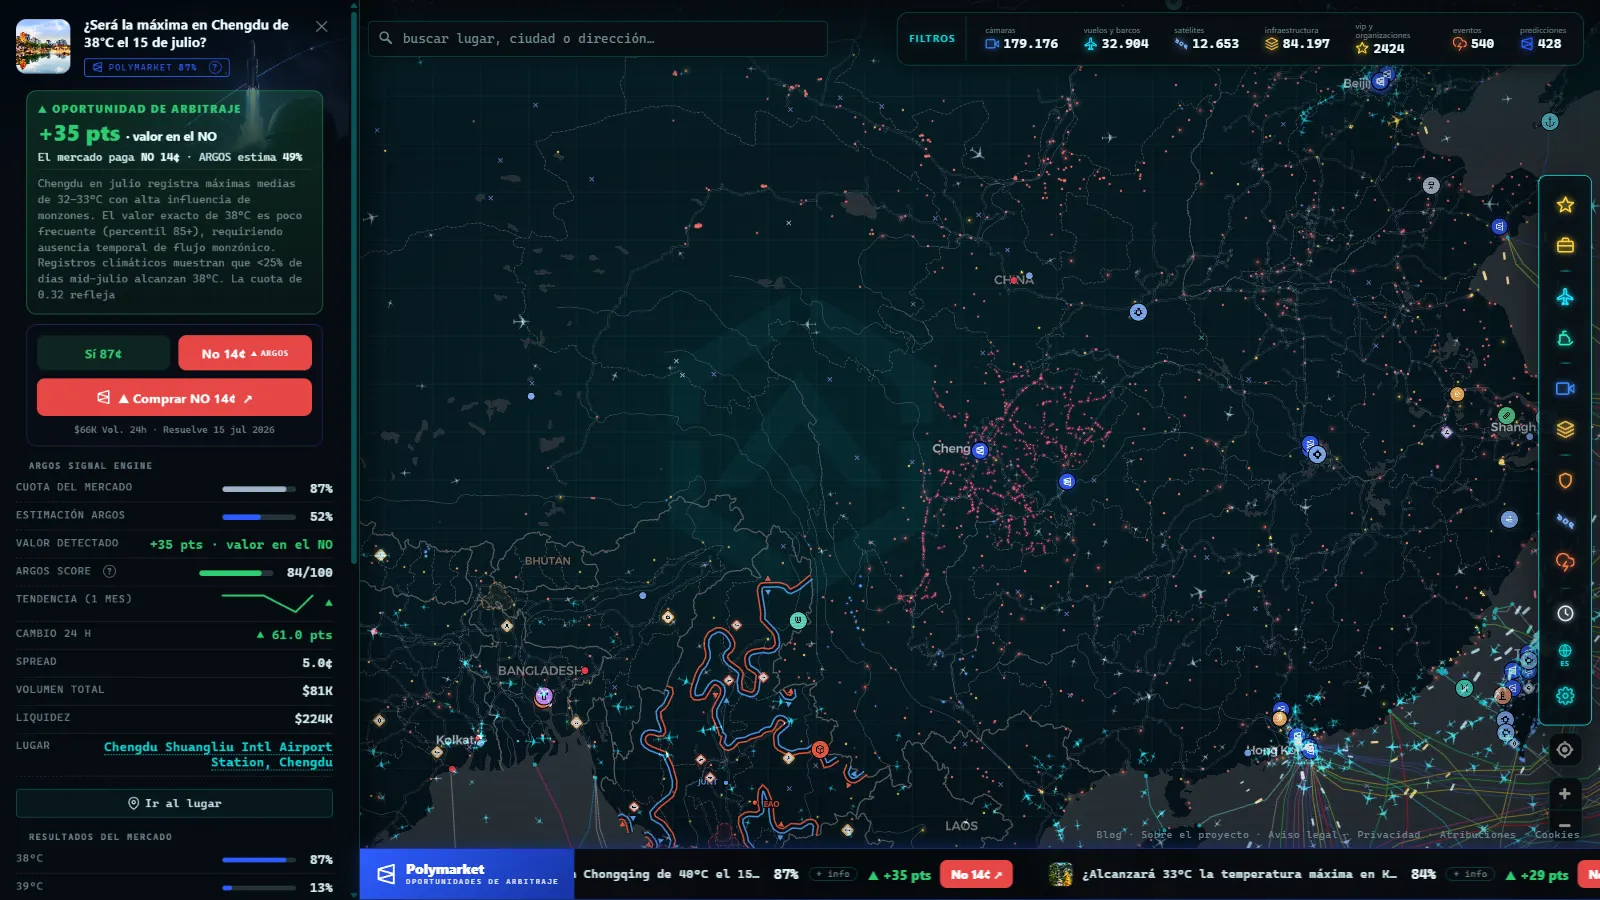
Una ayuda práctica para ese contraste: las predicciones geolocalizadas de Argos Atlas muestran los mercados de Polymarket sobre el mapa, en el punto exacto del suceso, con una señal propia («ARGOS») que compara la cuota del mercado con una estimación independiente. No es una recomendación de compra: es un punto de partida para decidir dónde merece la pena investigar.
Reglas prácticas para tu banca
- Sepárala físicamente. Si decides crear una cuenta en Polymarket, deposita solo la banca que definiste y nada más.
- Calcula Kelly, apuesta una fracción (½ o ¼) y respeta un tope fijo por mercado.
- Cuidado con los mercados correlacionados: tres apuestas sobre el mismo suceso de fondo son, a efectos de riesgo, una sola apuesta grande.
- Lleva registro de cada operación con tu `p` estimada, para auditar tu criterio con datos.
- Sé honesto con el contexto: los análisis on-chain más recientes indican que solo alrededor del 7-8 % de las carteras son rentables, como detallamos en cuánta gente gana dinero en Polymarket. La gestión de banca no te garantiza entrar en ese grupo, pero apostar sin ella prácticamente garantiza que no lo harás.
Este contenido es informativo y no constituye asesoramiento financiero ni recomendación de inversión.
Preguntas frecuentes
¿Qué pasa si uso el Kelly completo en vez del fraccional?
Sobre el papel maximizas el crecimiento a largo plazo, pero a costa de oscilaciones brutales en tu banca. Y como tu probabilidad estimada nunca es exacta, en la práctica el Kelly completo suele traducirse en sobreapostar, que es el error más destructivo que existe. Por eso casi todo el mundo serio usa medio Kelly o un cuarto.
¿Sirve Kelly si no conozco mi probabilidad exacta?
Nadie la conoce; siempre trabajas con estimaciones. Kelly sigue siendo útil como techo: te dice el máximo razonable, y el Kelly fraccional absorbe parte del error de estimación. Si no puedes estimar la probabilidad ni de forma aproximada, el problema no es la fórmula: es que no deberías estar en ese mercado.
¿Cuánta banca necesito para empezar?
La cantidad no cambia las matemáticas: los porcentajes funcionan igual con 100 que con 10.000 dólares. Lo importante es que sea dinero separado de tus gastos y que puedas perderlo entero sin drama. Empezar pequeño es la forma más barata de entrenar el proceso.
¿Funciona Kelly en mercados con varias opciones?
La fórmula clásica es para apuestas binarias, que son la mayoría en Polymarket (SÍ/NO). En mercados de opciones múltiples existe una generalización, pero se complica rápido. Una aproximación práctica es tratar cada opción como binaria y mantener límites estrictos por mercado.
- Órdenes limitadas en Polymarket: la forma silenciosa de pagar menos
- ¿Cuánta gente gana dinero en Polymarket? Los datos reales
- Vender antes de que resuelva: cómo tomar beneficios en predicciones
- Mercados de predicción sobre clima y meteorología: apostar a los grados
- Mercados de predicción sobre cripto: exposición al precio sin comprar el activo
- Polymarket vs Kalshi: comparativa completa